


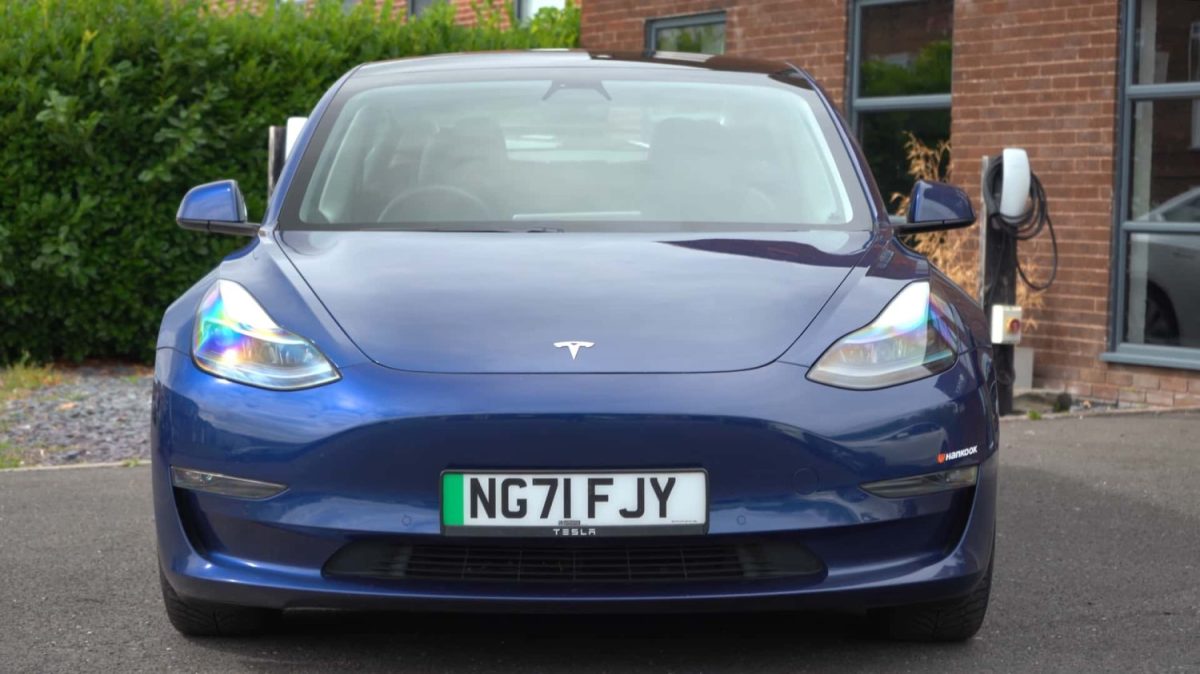
Cette Tesla Model 3 dépasse les 400 000 km : qu’est-ce qui est tombé en panne en premier ?
Cinq ans, 400 000 kilomètres, et une seule pièce défaillante. Ce chiffre suffit à relancer le débat sur la durabilité […]

Sommaire
De nombreux conducteurs utilisent leur voiture seulement quelques fois par mois, pour de courts trajets, des loisirs ou des besoins ponctuels. Faut-il pour autant souscrire la même assurance qu’un conducteur qui parcourt des milliers de kilomètres chaque année sur autoroute comme en ville ? Existe-t-il des formules pensées pour un usage occasionnel du véhicule, sans payer pour des garanties inutiles ? Entre garanties à conserver, kilométrage à déclarer et primes à ajuster, plusieurs paramètres entrent en jeu. Nous vous aidons à y voir plus clair.
Un kilométrage annuel faible réduit mécaniquement le nombre d’occasions d’être impliqué dans un accident de la route. Les assureurs en tiennent compte dans le calcul de la prime, car le risque de sinistre lié à la conduite diminue avec le temps passé au volant. Pour autant, une voiture peu utilisée n’est pas à l’abri de tous les dangers : elle reste exposée au vol, au vandalisme, à la grêle ou à un bris de glace, y compris lorsqu’elle stationne longuement sur la voie publique ou dans un garage. Le lieu de stationnement habituel, garage fermé ou rue passante, entre également en compte dans le calcul du tarif, indépendamment du kilométrage annoncé.
Ces risques persistants justifient de rester attentif au choix de son contrat, même en cas d’usage occasionnel. Pour continuer à circuler sereinement les rares fois où vous prenez le volant, mieux vaut souscrire une assurance voiture qui reste couvrante en toutes circonstances. Par exemple, la Macif propose des formules qui s’ajustent au profil du conducteur, qu’il roule quotidiennement ou seulement quelques week-ends par an.
La formule au tiers couvre la responsabilité civile, obligatoire pour tout véhicule motorisé, qu’il circule beaucoup ou peu. Elle convient souvent aux véhicules anciens, dont la valeur de remplacement reste limitée, et dont le propriétaire accepte d’assumer seul les réparations en cas de sinistre responsable.
Pour un véhicule récent ou de valeur, rouler peu ne dispense pas forcément d’une formule tous risques. Un choc dans un parking, une chute d’objet ou un dégât des eaux peuvent survenir même à l’arrêt. La fréquence d’utilisation n’a alors aucune incidence sur ce type d’incident. Le choix entre ces deux formules dépend donc davantage de la valeur du véhicule et de la capacité à assumer une réparation coûteuse que du nombre de kilomètres parcourus chaque année. Comparer les garanties incluses dans chaque offre permet d’ajuster le niveau de couverture à la réalité de l’usage, sans surpayer une protection superflue ni négliger un risque bien réel. Certains assureurs proposent une formule intermédiaire, dite au tiers étendu, qui ajoute quelques garanties ciblées sans basculer vers une couverture complète.
Certains contrats calculent la prime en fonction du kilométrage réellement parcouru, relevé grâce à un boîtier connecté ou à une déclaration régulière du compteur. Cette approche s’adresse particulièrement aux conducteurs qui utilisent leur véhicule de façon ponctuelle : trajets occasionnels, second véhicule du foyer, ou déplacements limités depuis le passage au télétravail.
Cette formule permet d’aligner le montant payé sur l’usage constaté, plutôt que sur une estimation forfaitaire qui pourrait s’avérer trop élevée. Elle demande en contrepartie une certaine rigueur dans le suivi du kilométrage, car dépasser le plafond fixé au contrat entraîne généralement un ajustement de la prime. Avant de s’engager, il convient de vérifier les modalités de relevé du compteur, la fréquence des déclarations demandées et les conditions appliquées en cas de dépassement, afin d’éviter toute mauvaise surprise au moment du renouvellement. Elle offre aussi une meilleure lisibilité de la facture, puisque le montant payé reflète directement l’usage réel constaté sur la période.
Réduire son contrat au strict minimum n’est pas toujours la meilleure option, même pour une voiture qui sort rarement du garage. Certaines garanties restent pertinentes indépendamment du kilométrage parcouru, car elles couvrent des événements indépendants de la conduite elle-même.
Avant de resserrer votre contrat, gardez à l’esprit les garanties suivantes :
Ces garanties protègent votre véhicule des aléas qui ne dépendent pas de la fréquence de conduite. Les conserver permet d’éviter une mauvaise surprise financière le jour où un incident survient, même après plusieurs semaines sans utilisation. Un conducteur qui roule peu reste par ailleurs exposé en cas d’accident lors des rares trajets effectués, ce qui justifie de maintenir une garantie du conducteur adaptée à sa situation.
Signaler un usage réduit du véhicule à son assureur constitue la première étape pour ajuster le montant de la cotisation. Un kilométrage annuel estimé au plus près de la réalité évite de payer pour un profil de conducteur qui ne correspond pas à votre situation.
Le bonus accumulé au fil des années sans sinistre continue également de faire baisser la prime, indépendamment de la fréquence de conduite. La loi Hamon autorise par ailleurs à résilier un contrat à tout moment après un an d’engagement, ce qui laisse la possibilité de comparer régulièrement les offres du marché et de changer de formule si votre usage évolue. Adapter le niveau de franchise choisi à votre budget et à la valeur du véhicule permet aussi de moduler le montant de la cotisation annuelle, en acceptant une part plus ou moins importante du coût en cas de sinistre responsable. Un conducteur qui roule peu peut également revoir chaque année les options facultatives souscrites, certaines pouvant devenir superflues avec le temps.
Sous-estimer volontairement son kilométrage pour réduire sa prime expose à un risque sérieux en cas de sinistre. Si l’assureur constate un écart important entre le kilométrage déclaré et le kilométrage réel, il peut appliquer une réduction proportionnelle de l’indemnisation, voire refuser la prise en charge dans certains cas.
Il convient également de tenir son assureur informé de tout changement dans l’usage du véhicule, à la hausse comme à la baisse. Un nouveau trajet domicile-travail plus long, ou au contraire un passage à la retraite qui réduit fortement les déplacements, doivent être signalés pour que le contrat reste cohérent avec la réalité. Une voiture immobilisée plusieurs mois mérite aussi une vigilance particulière : vérifier que les garanties vol et incendie restent actives pendant cette période évite de découvrir une mauvaise surprise le jour où le véhicule reprend la route.
—
Rouler peu ne dispense pas de bien assurer son véhicule : les risques liés au vol, aux intempéries ou au stationnement demeurent, quelle que soit la fréquence d’utilisation. Comparer les formules au tiers, tous risques et au kilomètre permet de choisir une couverture réellement adaptée à votre usage. Déclarer un kilométrage sincère, conserver les bonnes garanties et informer votre assureur de tout changement restent les meilleurs réflexes pour rouler protégé, même occasionnellement, sans payer plus que nécessaire.




Cinq ans, 400 000 kilomètres, et une seule pièce défaillante. Ce chiffre suffit à relancer le débat sur la durabilité […]
La question du coût de réparation des voitures électriques revient souvent dans les conversations entre automobilistes, et elle est légitime. […]
Quand un constructeur annonce 1 000 chevaux pour son dernier modèle électrique, il ne ment pas — mais il ne […]